Град повреждает автомобиль, но ОСАГО не поможет: какие условия КАСКО важны для выплаты
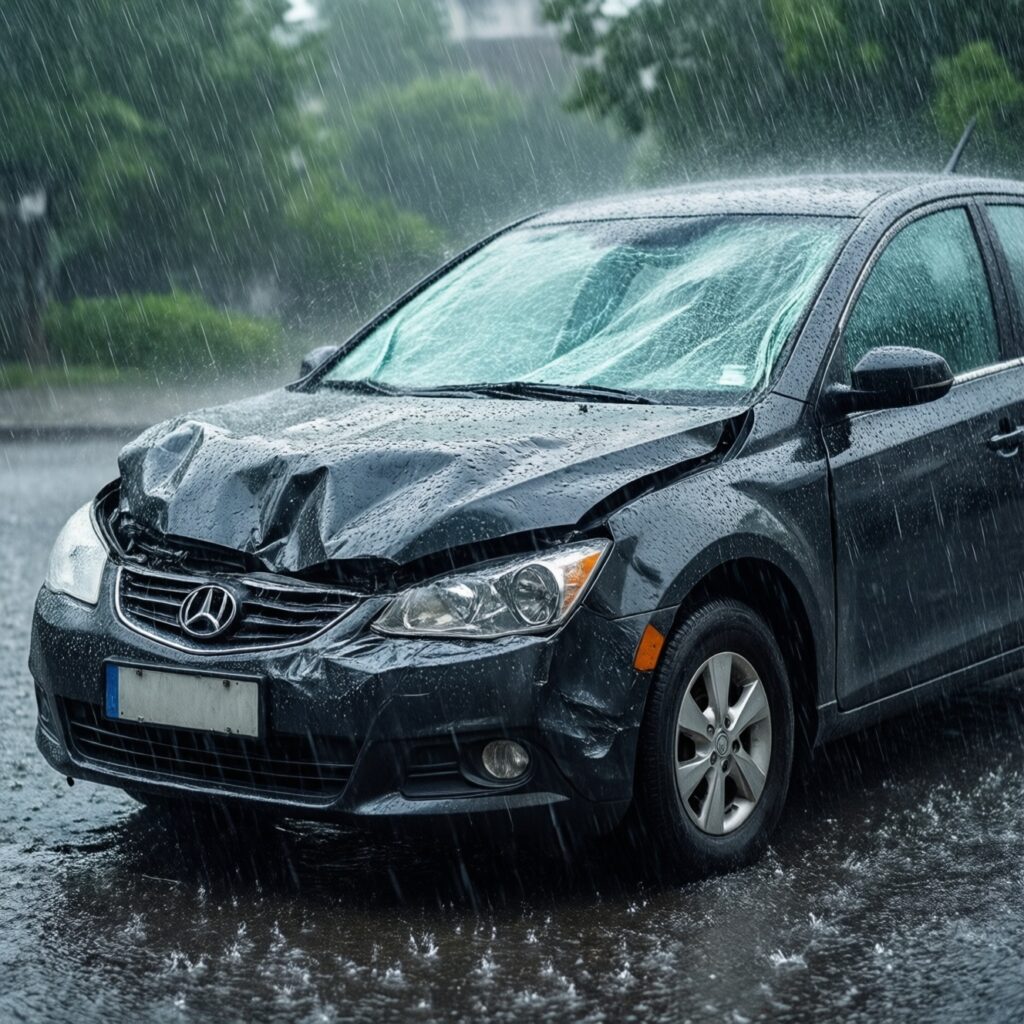
Обычный полис ОСАГО не защищает владельца от финансовых последствий непогоды. Если кузов автомобиля пострадал из-за града, сильного ветра, падения дерева или подтопления, компенсировать ремонт по обязательной автогражданке нельзя. ОСАГО предназначено для возмещения ущерба, причиненного другим участникам движения, а не для защиты собственной машины.
Чтобы получить выплату после природного явления, необходимо заранее оформить полис КАСКО, предусматривающий соответствующий страховой риск. Причем формулировки договора имеют принципиальное значение: даже дорогостоящая программа не всегда автоматически включает ущерб от непогоды. В документе должно быть прямо указано покрытие риска стихийных бедствий либо отдельные условия, касающиеся града, урагана, падения деревьев и подтопления.
Перед тем как КАСКО от града купить, владельцу стоит внимательно изучить перечень застрахованных событий, исключения и порядок обращения за компенсацией. В некоторых недорогих продуктах предусмотрены только угон и крупные аварии, тогда как повреждения от природных явлений в них отсутствуют. В подобной ситуации страховщик вправе отказать в оплате ремонта разбитых стекол, вмятин на кузове или повреждений салона после затопления.
По данным Росгосстраха, за январь-июль 2026 года град стал причиной 57% обращений, связанных со стихийными явлениями. Ранее подобные происшествия чаще фиксировали в отдельных регионах, но теперь сообщения о поврежденных машинах поступают практически со всей страны - от Кемеровской области до Ставропольского и Краснодарского краев.
Вторая по распространенности причина выплат - падение деревьев и крупных ветвей во время сильного ветра. На третьем месте находятся подтопления. Они случаются реже, однако последствия нередко оказываются значительно серьезнее, чем после града. Стоимость восстановления двигателя, электрики, салона и кузова может составлять сотни тысяч или даже миллионы рублей. Так, в 2023 году максимальная выплата Росгосстраха за автомобиль Volvo V90 Cross Country, полностью оказавшийся в воде, достигла 3,5 млн рублей.
При выборе программы важно отличать полное КАСКО на автомобиль от ограниченных вариантов. Полный договор обычно охватывает широкий набор рисков, включая ДТП, угон, повреждения третьими лицами и природные явления. Однако окончательный объем защиты определяется конкретными правилами страховщика. Иногда риск града включают только в расширенный пакет, а ущерб от подтопления рассматривают с дополнительными оговорками.
Если синоптики предупреждают о граде, машину лучше заранее переставить под крышу, в гараж или на охраняемую стоянку с навесом. При угрозе сильного ливня автомобиль желательно оставить на возвышенности, подальше от низин, оврагов и участков, где регулярно скапливается вода. Такие меры не заменяют страховку, но могут снизить вероятность серьезных повреждений.
Затопленный автомобиль нельзя пытаться заводить. Попадание воды в двигатель, блоки управления и электрические цепи способно привести к гидроудару и многократно увеличить сумму ремонта. Безопаснее заглушить машину, покинуть опасную зону и вызвать эвакуатор или техническую помощь.
Отдельные договоры не покрывают гидроудар, если водитель сам заехал на затопленный участок дороги или попытался запустить двигатель после попадания автомобиля в воду. Поэтому обстоятельства происшествия имеют большое значение. Неосторожные действия владельца страховщик может расценить как нарушение условий договора и основание для отказа в выплате.
После происшествия необходимо зафиксировать повреждения: сделать подробные фотографии автомобиля, места стоянки, следов града, упавшего дерева или уровня воды. По возможности следует сохранить данные о погодном явлении, вызвать экстренные службы и получить подтверждающие документы. Не стоит самостоятельно начинать ремонт или замену деталей до осмотра машины представителем страховой компании.
Обратиться к страховщику рекомендуется в течение 30 дней, если договором не установлен иной срок. Заявление во многих компаниях можно подать через мобильное приложение или личный кабинет, приложив фотографии и описание обстоятельств. Решение о компенсации будет зависеть от того, включена ли в договор страховка автомобиля от града и другие риски стихийных бедствий.
До оформления полиса полезно провести расчет стоимости КАСКО онлайн, а затем сравнить не только цену, но и содержание программ. Дешевый тариф может предусматривать высокую франшизу, ограниченный перечень событий или исключать природные явления. Иногда небольшая доплата за КАСКО от стихийных бедствий оказывается выгоднее, чем самостоятельное восстановление автомобиля после одного сильного ливня или града.
Таким образом, защита от непогоды не входит в ОСАГО и не гарантируется каждой программой КАСКО. Перед подписанием договора следует проверить перечень рисков, наличие исключений, сроки уведомления страховщика и правила подтверждения происшествия. Только при соблюдении этих условий полис действительно поможет компенсировать ущерб, причиненный автомобилю природными явлениями.